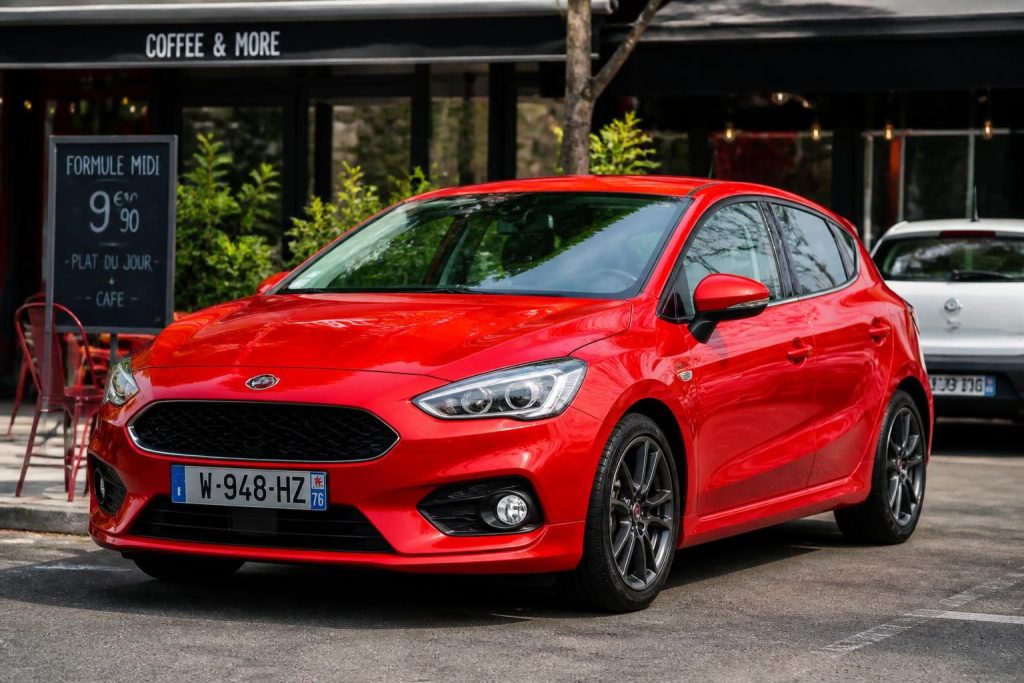
Choisir une voiture sportive lorsque l’on est jeune permis soulève rapidement des questions de budget, d’assurance et de modèle adapté. Loin d’être interdites, ces voitures demandent toutefois une approche réfléchie pour maîtriser les coûts et garantir une expérience sécurisée. Performance modérée et consommation réduite sont les maîtres-mots pour allier plaisir de conduite et responsabilité. Un juste équilibre entre puissance fiscale et prix d’achat ouvre la porte aux premières sportives, souvent compactes et disponibles en versions d’occasion, pour un investissement qui reste raisonnable.
L’article en bref
Le monde des voitures sportives accessibles aux jeunes conducteurs révèle un équilibre subtil entre plaisir, budget et contraintes d’assurance.
- Choix éclairé sur la puissance : viser 4 à 6 CV fiscaux pour une assurance abordable.
- Focus modèles économes : Peugeot 208 GT et Suzuki Swift Sport privilégient performance modérée.
- Impact essentiel de l’assurance : prévoir 1 300 à 1 450 € par an pour une sportive jeune permis.
- Stratégies de réduction : conduite accompagnée et boîtier télématique allègent la facture.
Trouver une voiture sportive pour un jeune permis, c’est conjuguer pragmatisme et passion en toute sécurité.
Voiture sportive jeune permis : comprendre les enjeux du budget et de l’assurance
La recherche d’une première voiture sportive n’est ni proscrite ni illégale pour un jeune conducteur. Toutefois, ce choix nécessite de bien comprendre des contraintes spécifiques qui peuvent influer considérablement sur le budget global. Le fait majeur ici, mis en lumière par l’expérience pédagogique, est la distinction entre puissance réelle et puissance fiscale, ce dernier critère déterminant pour l’assurance jeune conducteur. Ce sont ces valeurs qui influencent souvent la prime, bien plus que la puissance en chevaux.
C’est une question qui revient fréquemment en leçon : beaucoup d’élèves ont conscience que leur véhicule pourrait leur coûter cher en assurance. Pourtant, miser sur une voiture sportive avec une performance modérée permet d’atténuer cette dépense tout en conservant du plaisir dans la conduite. Il convient aussi d’intégrer le coût global, où l’achat et l’entretien jouent un rôle tout aussi déterminant que la prime d’assurance.
La puissance fiscale, critère clé pour un budget maîtrisé
On distingue la puissance réelle, exprimée en chevaux DIN, de la puissance fiscale servant à calculer la taxe et à évaluer la prime d’assurance. La puissance fiscale tient compte à la fois de la puissance moteur et des émissions de CO2. Par exemple, un véhicule affichant 130 ch peut être de 5 ou 6 CV fiscaux selon son motorisation et son année de fabrication. Une voiture compacte avec une puissance fiscale maîtrisée entre 4 et 6 CV correspond généralement au meilleur compromis pour un jeune permis.
C’est un point essentiel que peu d’acheteurs considèrent avant de signer. Pourtant, vérifier la case P.6 sur la carte grise avant l’achat évite bien des surprises lors de la souscription à une assurance. L’assurance pourra être refusée, ou proposée à un tarif dissuasif, si ce paramètre n’est pas pris en compte.
La sélection 2026 : voitures sportives accessibles et économiques pour jeunes conducteurs
En 2026, plusieurs modèles se démarquent comme favoris des jeunes permis cherchant leur première sportive. La Peugeot 208 GT, avec ses 100 ch et environ 24 650 € en neuf, constitue un profil équilibré, à la fois accessible à l’achat et à l’assurance. La Suzuki Swift Sport, affichant 129 ch pour un prix proche de 24 350 €, est appréciée pour son bon ratio poids/puissance, tandis que la Toyota Yaris Sport hybride présente un entretien réduit et une consommation maîtrisée.
Quelques modèles, comme la Renault Clio V RS ou la Mazda MX-5, proposent plus de puissance (140 ch et 132 ch respectivement) mais impliquent aussi un budget d’assurance supérieur. Elles restent cependant dans une fourchette raisonnable pour un conducteur jeune, dès lors que l’expérience et la prudence sont privilégiées.
| Modèle | Puissance (ch) | Prix neuf indicatif (€) | Avantages pour le jeune permis |
|---|---|---|---|
| Peugeot 208 GT | 100 | ~24 650 | Profil le plus accessible à assurer |
| Suzuki Swift Sport | 129 | ~24 350 | Bon compromis poids/puissance |
| Toyota Yaris Sport | 130 | ~30 450 | Hybride, entretien limité |
| Renault Clio V RS | 140 | ~26 500 | Prime plus élevée, très recherchée d’occasion |
| Mazda MX-5 | 132 | ~33 000 | Roadster, assurance à vérifier |
Assurance jeune conducteur : comment anticiper le coût ?
Le frein principal pour un jeune permis qui souhaite une sportive reste l’assurance. En moyenne, il faut prévoir entre 1 300 et 1 450 € par an pour garantir un contrat tous risques sur un véhicule sportif. Ce tarif peut presque doubler pour des versions plus puissantes dépassant les 7 CV fiscaux. Les compagnies vont appliquer des franchises plus lourdes ou même refuser certains profils les plus récents.
Il est primordial, avant toute acquisition, d’obtenir plusieurs devis d’assurance et de s’informer précisément sur les conditions. Ce réflexe évite des situations où le véhicule acheté s’avère impossible à assurer, source de frustration et de dépense inutile. Plusieurs assureurs incluent aujourd’hui des offres spécifiques adaptées aux jeunes conducteurs, notamment sur les modèles à performance modérée.
Les leviers pour réduire l’assurance sur une voiture sportive
Un jeune conducteur peut alléger significativement sa prime en s’appuyant sur plusieurs stratégies :
- Conduite accompagnée : réduire de moitié la surprime liée au permis probatoire.
- Boîtier télématique : obtenir des réductions en prouvant une conduite calme et sécurisée.
- Véhicule d’occasion : un modèle de 2 à 3 ans sera toujours moins cher à assurer qu’un neuf.
- Conducteur secondaire : apparaître sur un contrat parental aide à construire un historique.
- Formule d’assurance adaptée : privilégier tous risques quand la voiture a de la valeur.
Visionner ce guide complet donne une idée claire des enjeux et astuces pour choisir sa première voiture sportive en respectant son budget.
Cette vidéo illustre comment la conduite accompagnée peut influencer positivement le coût de l’assurance dès la première année.
Se méfier des versions trop puissantes et des risques cachés
Les modèles identifiés par des suffixes GTI, RS ou ST, souvent plus puissants (entre 7 et 10 CV fiscaux), sont généralement déconseillés aux tous jeunes conducteurs pour des raisons assurantielles. Ils doublent voire triplent la prime annuelle, ce qui peut rapidement faire exploser un budget déjà serré. Ces modèles, même si séduisants par leurs performances, demandent une expérience et un profil plus aguerri. L’achat d’une version plus modérée permet donc de conjuguer plaisir et responsabilité.
Par ailleurs, les cabriolets, notamment les roadsters comme la Mazda MX-5, doivent faire l’objet d’une attention particulière en raison des franchises souvent plus élevées liées au risque de vol et de sinistre en cas d’exposition extérieure permanente.
Explorer d’autres alternatives au-delà de l’achat
Quand l’achat d’une voiture sportive reste un frein financier important, louer une sportive pour un week-end ou s’initier au pilotage sur circuit peut offrir une solution intéressante. Ces expériences s’adressent à ceux qui souhaitent goûter à la puissance sans s’engager sur des charges fixes élevées.
La location impose cependant des restrictions : âge minimum souvent fixé à 21 ans, permis obtenu depuis au moins un an, et franchises élevées. Les stages de pilotage, proposés à partir du permis en poche, permettent d’appréhender la conduite sportive en toute sécurité, avec un encadrement professionnel.
Pour ceux qui n’ont pas encore l’âge légal pour la conduite, le karting reste une excellente porte d’entrée pour développer réflexes et sensations à moindre coût. Ces expériences ont souvent été le point de départ de nombreux pilotes confirmés.
Pour approfondir les coûts liés à l’acquisition d’un véhicule et les alternatives possibles, voir notamment notre article sur le budget automobile et véhicules sans permis ainsi que notre dossier sur les rassemblements de voitures vintage.
Une voiture de sport est-elle interdite en permis probatoire ?
Non, aucune motorisation n’est proscrite. Le permis probatoire limite seulement la vitesse et impose certaines règles comme le macaron ‘A’.
Quel est le coût moyen annuel d’assurance pour un jeune conducteur en sportive ?
En moyenne, comptez entre 1 300 et 1 450 € par an selon le modèle et la région.
Comment réduire la prime d’assurance sur une voiture sportive ?
La conduite accompagnée, un véhicule d’occasion et le boîtier télématique figurent parmi les moyens efficaces pour baisser la prime.
Quels modèles privilégier pour un premier achat sportif ?
Les versions compactes avec puissance fiscale entre 4 et 6 CV, comme la Peugeot 208 GT ou la Suzuki Swift Sport, sont recommandées.
À partir de quel âge peut-on louer une voiture sportive ?
La plupart des loueurs fixent l’âge minimum à 21 ans et exigent un permis obtenu depuis au moins un an.


